 E-mail: info@gem-cablesolution.com
 Address: No.8 Yuefeng Rd, High Tech Zone, Dongtai, Jiangsu, Kína | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体




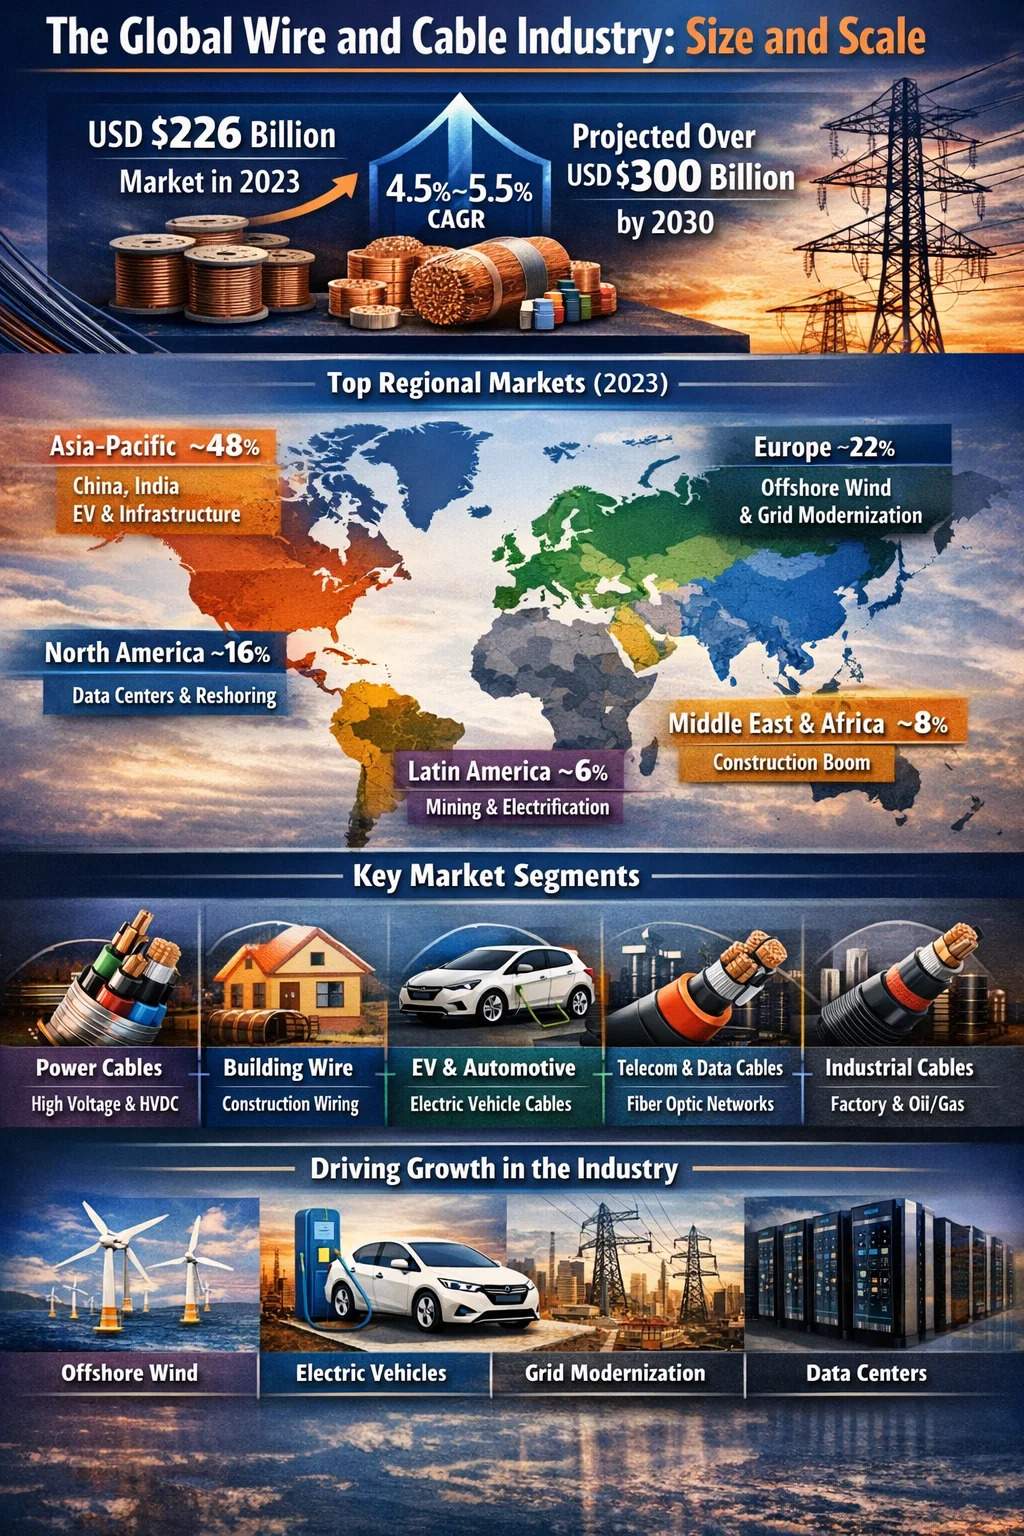
A globális vezeték- és kábelipar: méret és méret
A huzal- és kábelipar a világ egyik legnagyobb feldolgozóipari ágazata. A globális vezeték- és kábelpiac értéke 2023-ban körülbelül 226 milliárd USD volt , és az elemzők előrejelzése szerint 2030-ra meghaladja a 300 milliárd USD-t, és szegmenstől függően 4,5–5,5 százalékos összetett éves növekedési rátával (CAGR) fog növekedni. Ez a skála lehetővé teszi, hogy az iparág bevételeit tekintve összehasonlítható legyen a félvezető berendezések globális szektorával, és lényegesen nagyobb, mint sok más jól ismert feldolgozóipar.
Fizikai értelemben az ipar évente több százmillió kilométer vezetéket és kábelt állít elő. Egyetlen nagyméretű huzal- és kábelextrudersor, amely 1000 méter/perc sebességgel fut egy kis nyomtávú terméken, több mint 500 000 kilométer szigetelt vezetéket képes legyártani egyetlen év alatt. A feldolgozott anyagok – réz, alumínium, PVC, XLPE, PE, LSZH vegyületek – puszta mennyisége elképesztő. Önmagában a huzal- és kábelipar rézfogyasztása nagyjából A teljes globális finomított rézkereslet 60-65%-a , amely 2023-ban megközelítőleg 15 millió metrikus tonnát tett ki a körülbelül 25 millió tonnás globális összmennyiségből.
Régióális bontás: mely piacok dominálnak
A vezeték- és kábelipar nem egyenletesen oszlik el világszerte. A termelés és a fogyasztás erősen kevés régióra koncentrálódik, az ázsiai-csendes-óceáni térség pedig nagy különbséggel vezet.
| Region | Becsült piaci részesedés (2023) | A növekedés kulcsa | Tervezett CAGR (2024–2030) |
|---|---|---|---|
| Ázsia-csendes-óceáni | ~48% | Kína infrastruktúra, India urbanizációja, elektromos járművek gyártása | 5,5% – 6,5% |
| Európa | ~22% | Tengeri szélenergia, hálózatkorszerűsítés, elektromos járművek alkalmazása | 4,0% – 5,0% |
| Észak-Amerika | ~16% | Hálózati beruházás, adatközpontok, gyártás reshoring | 4,0% – 4,8% |
| Közel-Kelet és Afrika | ~8% | Építési fellendülés, villamosenergia-infrastruktúra bővítése | 5,0% – 6,0% |
| Latin-Amerika | ~6% | Villamosítási projektek, bányászati kábelek | 3,5% – 4,5% |
Egyedül Kína számol nagyjából a globális vezeték- és kábelgyártás 35%-a , amelyet hatalmas áramhálózat-bővítési programja, ingatlan- és infrastruktúra-építése, valamint a világ legnagyobb elektromos járművek piacaként elfoglalt pozíciója vezérel. A kínai vezeték- és kábelgyártók – élükön olyan társaságokkal, mint a Hengtong Group, a Zhongtian Technology és a Baosheng Science and Technology – gyorsan léptek pályára, és mára globálisan versenyeznek, beleértve a délkelet-ázsiai és afrikai tenger alatti kábelprojekteket is.
Európában a piacot a tengeri szélenergia, a nagyfeszültségű egyenáramú (HVDC) átvitel és a tűzbiztos épületkábelek magas specifikációjú termékei határozzák meg az EU építési termékekről szóló rendelete értelmében. Az olyan európai kábelgyártók, mint a Prysmian (Olaszország), a Nexans (Franciaország) és az NKT (Dánia/Németország) jelentős beruházásokat hajtottak végre a tenger alatti kábelek kapacitásába, és olyan huzal- és kábelextruder-sorokat üzemeltetnek, amelyek képesek akár 525 kV HVDC feszültségű kábelek előállítására.
A vezeték- és kábelpiac szegmensenkénti bontása
A huzal- és kábelipar nem egyetlen homogén piac. Több különálló szegmensre oszlik, amelyek mindegyikének megvan a maga dinamikája, technológiai követelményei és növekedési üteme. Ezeknek a szegmenseknek a megértése elengedhetetlen mindenki számára, aki felméri, merre halad a kereslet a huzal- és kábelextruder berendezések iránt.
Tápkábelek (átviteli és elosztási)
Ez a legnagyobb egyedi szegmens, nagyjából érték szerint a teljes vezeték- és kábelpiac 35–40%-a . Az erősáramú kábelek villamos energiát szállítanak a termelési forrásokból a végfelhasználókhoz átviteli hálózatokon (66 kV-tól 500 kV-ig és magasabb feszültségű) és elosztóhálózatokon (jellemzően 1 kV-tól 33 kV-ig) keresztül. Az elöregedő légvezetékek földkábelekkel való cseréjére, a tengeri szélerőművek összekapcsolására és az országok közötti HVDC kapcsolatok bővítésére irányuló globális törekvés erős keresletet tart fenn. A Prysmian nagyfeszültségű és tenger alatti kábelekre vonatkozó rendelésállománya az elmúlt években meghaladta a 15 milliárd eurót, ami jól mutatja, hogy a beépített termelési kapacitáshoz képest milyen messze van a kereslet.
Épületi vezetékek és vezetékrendszerek
Az épülethuzal – a lakó- és kereskedelmi épületekben használt PVC vagy XLPE szigetelésű vezeték – a legnagyobb volumenű szegmens a gyártott kábel teljes hossza alapján. Ez a szegmens szorosan kapcsolódik az építőipari tevékenységhez. Csak az Egyesült Államokban az épülethuzalok piaca meghaladja a 10 milliárd USD-t évente. Az olyan termékek, mint a THHN/THWN (90°C-os nedves helyeken), az NM-B (Romex) és a páncélkábel (MC-kábel) nagy sebességű egycsavaros huzalokon és kábelextruder-vonalakon készülnek, amelyek 500 méter/perc feletti sebességgel futnak.
Autóipari és EV Wire
Az autóipari huzalszegmens gyorsabban növekszik, mint szinte bármelyik másik. A hagyományos autóhuzalokat – vékonyfalú PVC- vagy XLPE-szigetelésű rézvezetőket kábelkötegbe kötve – az akkumulátoros elektromos járművekhez használt nagyfeszültségű kábelek egészítik ki. Ezek a nagyfeszültségű kábelek 400–800 V DC feszültséggel működnek, speciális árnyékolási és szigetelőrendszereket igényelnek, és meg kell felelniük a szigorú hő- és mechanikai teljesítmény szabványoknak. A globális autóipari kábelköteg-piac értéke 2023-ban meghaladta az 50 milliárd USD-t, és ennek a növekedésnek egy jelentős része közvetlenül a villamosítás által hajtott járműre jutó megnövekedett huzaltartalomra vezethető vissza.
Távközlési és adatkábelek
Ez a szegmens magában foglalja az optikai kábeleket, a strukturált kábelezést (Cat 6, Cat 6A, Cat 8 adatközpontokhoz), koaxiális kábeleket és LAN-kábeleket. Az optikai kábelek globális kiépítése meredeken felgyorsult FTTH (fiber to the home) programok Ázsiában és Európában, valamint a hiperskálás adatközpontok építése világszerte. Csak az Egyesült Államok szélessávú befektetési, hozzáférési és kiépítési (BEAD) programja 42,5 milliárd USD-t különített el a szélessáv bővítésére, amelynek jelentős része az üvegszálas kábelek kiépítését finanszírozza. A száloptikai másodlagos bevonat és puffercső gyártásához használt huzal- és kábelextruder-soroknak rendkívül szűk mérettűrést kell elérniük – jellemzően ±0,005 mm-t – akár 300 méter/perc vonalsebesség mellett is.
Ipari és műszerkábelek
A gyárak, olaj- és gázplatformok, bányászati műveletek és feldolgozó üzemek ipari kábelei rendkívül specializált és nagy értékű szegmenst képviselnek. Ezek a kábelek tálcakábeleket, műszerkábeleket, hőelem hosszabbító kábeleket, változtatható frekvenciájú meghajtó (VFD) kábeleket és robbanásbiztos kábeleket tartalmaznak veszélyes helyekre. Ebben a szegmensben lényegesen magasabbak a haszonkulcsok, mint az áruépítő huzaloknál, és az itt használt huzal- és kábelextruder-konfigurációk gyakran tartalmaznak több keresztfejet a pajzsok, töltőanyagok és külső köpenyek több menetben történő felhordásához.
Mi hajtja a növekedést a vezeték- és kábeliparban?
Az iparág növekedési pályáját a következő évtizedben számos olyan strukturális erő alakítja, amelyek alapvetően eltérnek a múlt tipikus építési ciklusa által vezérelt keresletétől.
Energiaátmenet és tengeri szél
A fosszilis tüzelőanyagokról a megújuló energiákra való átállás ma talán a legerősebb hajtóerő a huzal- és kábeliparban. A tengeri szél önmagában óriási mennyiségű kábelt igényel. Egy tipikus 1 GW-os tengeri szélerőműparkhoz körülbelül 600–800 kilométer tömbök közötti kábelre (33 kV) és 100–200 kilométer hosszúságú (132–400 kV-os) exportkábelre van szükség. Európában jelenleg több mint 30 GW tengeri szélerőmű-kapacitás van telepítve, és 2050-re a 300 GW-ot meghaladó célt tűznek ki. A tengeri szélenergia minden gigawattja körülbelül 1000 metrikus tonna kábelszigetelő keveréket használ fel, amelyet speciális huzal- és kábelextruderrendszereken dolgoznak fel.
Elektromos járművek behatolása
Az elektromos járművek bevezetése drámai módon átalakítja az autóipari huzalszegmenset. A járművön túl a töltési infrastruktúra jelentős kábelbefektetést igényel. Egy 150-350 kW teljesítményű egyenáramú gyorstöltő állomáshoz vastag, rugalmas, folyadékhűtéses kábelekre van szükség, amelyek mindössze öt éve még egzotikus speciális termékeknek számítottak volna. Ahogy a globális elektromos járművek eladása megközelíti az évi több tízmillió darabot, a nagy teljesítményű huzalok és kábelek iránti kereslet – és az előállításukhoz szükséges extrudálási kapacitás – évente kétszámjegyű ütemben nő ebben a résben.
Globális hálózati modernizáció
A világ elektromos átviteli infrastruktúrájának nagy része az 1960-as és 1970-es években épült, és mára a tervezett élettartamon túl van. A Nemzetközi Energiaügynökség (IEA) becslése szerint A globális hálózati beruházásoknak 2030-ra el kell érniük az évi 600 milliárd USD-t az energetikai átmenet támogatása – a jelenlegi éves beruházási szint több mint kétszerese. A beruházás jelentős része kábelezésre irányul: a felsővezetékeket felváltó földalatti elosztókábelekre, új átviteli folyosókra és határkeresztező rendszerösszekötőkre.
Adatközpontok és digitális infrastruktúra
Az AI-munkaterhelések és a felhőalapú számítástechnika támogatására épülő hiperskálás adatközpontok rendkívüli mennyiségű táp- és jelkábelt fogyasztanak. Egyetlen nagy adatközponti létesítmény több millió méter strukturált kábelezést, több ezer méter középfeszültségű tápkábelt igényelhet a bejövő tápellátáshoz, és jelentős hosszúságú optikai kábelt a belső és külső csatlakozáshoz. A jelenleg világszerte épülő több mint 300 hiperskálájú adatközponttal önmagában ez a szegmens jelentős mennyiséget növel a vezetékek és kábelek iránt.
Urbanizáció a feltörekvő piacokon
Indiában, Délkelet-Ázsiában, Afrikában és a Közel-Keleten a gyors urbanizáció tartós alapkeresletet teremt a vezetékek, az elosztókábelek és a távközlési kábelek iránt. Csak India vezeték- és kábelpiacának értéke 2023-ban körülbelül 15 milliárd USD volt, és 2030-ig a CAGR több mint 10%-os növekedése várható, a kormány ambiciózus villamosítási programjainak, az intelligens városi kezdeményezéseknek és a növekvő gyártási szektornak köszönhetően. Ez elindította a huzal- és kábelextruder-berendezésekbe történő beruházási hullámot az indiai gyártók részéről, akik kapacitásbővítést és a régebbi gépekről nagyobb sebességű, precízebb modern berendezésekre kívánnak frissíteni.
A Huzal- és kábelextruder Piac a tágabb iparágon belül
A huzal- és kábelextruderek piaca – a vezetékek szigetelésének és burkolatának felvitelére használt gépek – a tágabb huzal- és kábelberendezések piacának jelentős részét képezi. A huzal- és kábelgépek globális piacát (beleértve nemcsak az extrudereket, hanem a sodrógépeket, a páncélsorokat, a vizsgálóberendezéseket és a dobcsévélőket is) kb. évi 4–5 milliárd USD . Ebből az extrudáló berendezések jelentik a legnagyobb egyedi berendezéskategóriát.
A huzal- és kábelextruderrendszerek iránti kereslet szorosan követi a kábelgyártó ipar beruházási trendjeit. Amikor a kábelkereslet megnövekszik – ahogyan 2021 óta a tengeri szélenergia, az elektromos járművek és a hálózati beruházások miatt – a kábelgyártók új extrudáló vezetékek megrendelésével reagálnak. Az európai gyártók, például a Maillefer (Nextrom), a Troester és a Rosendahl csúcskategóriás huzal- és kábelextrudersorainak átfutási ideje egyes esetekben 18-24 hónapra nőtt a nagy rendelésfelvétel miatt.
Kulcshuzal- és kábelextruder-gyártók és fókuszterületeik
- Maillefer (Nextrom, Finnország/Svájc): Nagyfeszültségű kábelextrudáló vonalakra, száloptikai gyártóberendezésekre és térhálósító rendszerekre specializálódott. Az XLPE szigeteléshez használt CV csöves technológiájukat széles körben iparágvezetőnek tekintik.
- Troester (Németország): Ismert a nagy pontosságú egy- és háromszoros koextrudáló fejekről közép- és nagyfeszültségű kábelekhez, valamint gumikábel-vulkanizáló vezetékekről bányászati és ipari alkalmazásokhoz.
- Rosendahl Nextrom (Ausztria): Komplett huzal- és kábelextrudáló sorokat biztosít, beleértve a kifizető, extruder, hűtő-, mérő- és felvevő rendszereket, integrálva a digitális folyamatvezérléssel. Erős mind a rézhuzal szigetelésben, mind a száloptikai másodlagos bevonatban.
- Davis-Standard (USA): A huzal- és kábelextruderrendszerek vezető észak-amerikai beszállítója huzal-, csatlakozóhuzal- és koaxiális kábel-alkalmazásokhoz, erős telepített bázissal az amerikai és latin-amerikai kábelgyártók körében.
- Kínai gyártók (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Versenyezzen agresszíven az árakkal a középkategóriás szegmensben, huzal- és kábelextruder gépeket szállítva ázsiai, közel-keleti és afrikai gyártóknak, akiknek megbízható teljesítményre van szükségük az európai alternatíváknál alacsonyabb tőkeköltség mellett.
A vezeték- és kábelextruder beszállítójának kiválasztása gyakran tükrözi a kábelgyártó által megcélzott terméktípust és minőségi szintet. Az építőipari vezetékek gyártói a kínai gyártású extruderek mellett dönthetnek a tőkekiadás minimalizálása érdekében, míg a tengeralattjáró kábelek, autóipari nagyfeszültségű kábelek vagy repülőgép-vezetékek gyártói változatlanul európai vagy japán berendezésekbe fektetnek be, hogy elérjék a folyamatstabilitást és a dokumentációs nyomon követhetőséget, amelyet ügyfeleik igényelnek.
Nyersanyagellátás: réz, alumínium és polimer vegyületek
A vezeték- és kábelipar nagymértékben függ a kulcsfontosságú nyersanyagok kínálatától és árától. A réz és az alumínium vezetékek költségei jellemzően teszik ki A kész kábel teljes költségének 50-70%-a , ami azt jelenti, hogy a nyersanyagárak ingadozása nagymértékben befolyásolja az iparág bevételeit és árrését.
Rézfüggőség és áringadozás
Kiváló vezetőképessége miatt (körülbelül 58 MS/m, szemben az alumínium 37 MS/m-ével) a réz az előnyben részesített vezetőanyag a legtöbb huzal- és kábelalkalmazáshoz. A réz ára azonban erősen ingadozó, a 2020-as mélypontokon mért 6000 USD/metrikus tonnától a keresleti csúcsidőszakokban több mint 10 000 USD/t-ig terjed. Ez az ingadozás a kábelárakra is átgyűrűzik, így az iparág bevételi számai érzékenyek a nyersanyagciklusokra oly módon, hogy torzítják az egyszerű éves összehasonlítást. Sok nagy kábelgyártó határidős szerződésekkel fedezi a réz kitettségét, és olyan szerződéseket tart fenn az ügyfelekkel, amelyek rézár-módosítási záradékot tartalmaznak.
Polimer keverékek ellátása
A huzal- és kábelextruderrendszereken keresztül feldolgozott szigetelő- és burkolóanyagokat – PVC-keverékek, XLPE, PE, LSZH keverékek – a speciális keverők globális hálózata szállítja. A fő beszállítók közé tartozik a Borealis, a Dow Chemical, a Hanwha Solutions és a Sinopec. A 2020–2022 közötti időszakban tapasztalt ellátási lánc fennakadások jelentős termelési késéseket és költségnövekedést okozhatnak a kábelgyártók számára. Az LSZH-keverékek iránti növekvő kereslet, amelyet a tűzbiztonsági előírások világszerte szigorodnak, arra késztette a keverőket, hogy új kapacitásokba fektessenek be, hogy lépést tarthassanak.
Alumínium, mint réz helyettesítője
Azokban a szegmensekben, ahol a súly és a költség kritikus – légvezetékek, nagy keresztmetszetű elosztókábelek és egyes piacokon épülethuzalok – réz helyett alumínium vezetékeket írnak elő. Az alumínium hosszegységenként a réz költségének körülbelül egyharmada és súlyának egyharmada (bár egységnyi keresztmetszetre vetítve alacsonyabb vezetőképességgel). Az alumínium vezetékekhez használt huzal- és kábelextruder- és matricafej konfigurációk beállítást igényelnek a rézhez képest, mivel a puhább alumíniumfelület érzékenyebb a karcolásokra, és különböző keresztfej-előmelegítési hőmérsékleteket igényel a szigetelés jó tapadása érdekében.
Kapacitási korlátok és a befektetési ciklus a kábelgyártásban
A vezeték- és kábelipart jelenleg alakító egyik legfontosabb dinamika az, hogy a kulcsfontosságú növekedési szegmensekben – különösen a tengeri szélkábelek, a HVDC kábelek és az elektromos járművek nagyfeszültségű kábelei – a kereslet meghaladja a termelési kapacitást. Ez nem egy rövid távú egyensúlyhiány. Egy új nagyfeszültségű kábelgyár építése vagy egy meglévő jelentős bővítése a beruházási döntéstől a teljes gyártásig három-öt évig tart, a nagyfeszültségű termékek új vezeték- és kábelextrudersorának üzembe helyezése pedig maga is 12-24 hónapos folyamat.
A Prysmian, a Nexans, az NKT és az LS Cable jelentős kapacitásbővítési programokat jelentett be. A Prysmian több mint 1 milliárd eurót fektet be új és kibővített létesítményekbe 2027-ig, kifejezetten a nagyfeszültségű és tenger alatti kábelekre. Az NKT új gyárat épít Németországban, amely tengeri szélkábeleket céloz meg. Ezek a beruházások nemcsak épületeket és infrastruktúrát foglalnak magukban, hanem célirányosan épített huzal- és kábelextruder-sorokat is, amelyek képesek az XLPE rendszerek háromszoros koextrudálására 525 kV feszültségig.
A vezető gyártók nagyfeszültségű kábeleinek rendelésállománya egyes esetekben elérte a négy-hat évet , ami azt jelenti, hogy a ma megrendelt kábelek csak 2028 és 2030 között kerülnek leszállításra. Ez a példátlan helyzet tükrözi az energiaátállási beruházás mértékét és a tőkeigényes, műszakilag igényes gyártási folyamat gyors bővítésének szerkezeti nehézségeit.
A huzal- és kábelipar foglalkoztatási és gazdasági hatásai
A vezeték- és kábelipar több százezer embert foglalkoztat világszerte a gyártási, tervezési, értékesítési, telepítési és támogatási funkciókban. Csak az Egyesült Államokban a huzal- és kábelgyártó szektor kb 70 000-80 000 ember közvetlenül , és sokkal többet alkalmaznak a kapcsolódó huzalhúzásban, rézrúdban és összetett gyártási műveletekben. Európában a legnagyobb munkaadók közé tartozik a Prysmian és a Nexans, amelyek mindegyike több mint 25 000 embert foglalkoztat világszerte.
A gazdasági multiplikátor hatás jelentős. A termelésben lévő huzal- és kábelextruder-sorhoz kezelőkre, folyamatmérnökökre, minőségügyi technikusokra, karbantartó villanyszerelőkre és szerelőkre, logisztikai személyzetre, valamint értékesítési és ügyfélszolgálati csapatokra van szükség. Egy közepes méretű, 10-15 extrudálósorral rendelkező kábelgyár közvetlenül 200-500 embert foglalkoztathat, és további közvetett foglalkoztatást jelenthet a helyi ellátási láncokban a rézrúd, polimervegyületek, acélhuzal páncélzat, kábeldob és csomagolóanyagok terén.
A huzal- és kábelgyártás újratelepítése – különösen az Egyesült Államokban és Európában – politikai prioritássá válik, mivel a kormányok felismerik, hogy a hazai kábelgyártási kapacitás stratégiai fontosságú az energiaátállás és a nemzeti hálózatbiztonság szempontjából. Több amerikai kábelgyártó új üzemberuházást vagy -bővítést jelentett be, kifejezetten arra hivatkozva, hogy a hazai megújuló energiát és a hálózatkorszerűsítési projekteket helyben gyártott kábelekkel kell ellátni, csökkentve az importfüggőséget.
Technológiai trendek A vezeték- és kábelgyártás átalakítása
A nyers volumennövekedésen túl a huzal- és kábelipart olyan technológiai változások is alakítják, amelyek befolyásolják, hogy milyen termékek készülnek, hogyan készülnek, és milyen berendezésekre van szükség az előállításához.
Extrudáló sorok digitalizálása
A modern huzal- és kábelextruderrendszereket egyre inkább integrálják a digitális folyamatvezérlő platformokkal. Az OPC-UA adatkapcsolat, a beépített röntgen- és lézermérés zárt hurkú visszacsatolással, valamint a MES-integráció lehetővé teszi a gyártók számára, hogy a teljes folyamatkövethetőség mellett nyomon kövessék a gyártott kábel minden méterét. Ez nem csupán minőségirányítási előny – kereskedelmi követelménysé válik, különösen a tengeri szélenergia vagy nukleáris alkalmazásokhoz szánt kábelek esetében, ahol a szabályozó hatóságok dokumentált folyamatnyilvántartást írnak elő a létesítmény élettartamára vonatkozóan.
Új szigetelőanyagok és magasabb feszültségigények
A magasabb átviteli feszültségekre való törekvés (az ellenállási veszteségek nagy távolságokon történő csökkentése érdekében) és a HVDC technológia fejlődése növeli az új szigetelőanyagok és a precízebb extrudálási eljárások iránti keresletet. A DC-XLPE – kifejezetten a HVDC alkalmazásokhoz kifejlesztett polietilén – rendkívül tiszta feldolgozási körülményeket és rendkívül pontos falvastagság-szabályozást igényel, mivel az egyenáramú elektromos mezők másképpen lépnek kölcsönhatásba a szigetelési hibákkal, mint az AC mezők. A nagyfeszültségű egyenáramú kábelgyártáshoz használt huzal- és kábelextruderrendszereknek meg kell felelniük a tisztasági szabványoknak, amelyek bizonyos tekintetben megközelítik a félvezetőgyártás szabványait.
Az újrahasznosítás és a körforgásos gazdaság nyomása
A halogénmentes és újrahasznosítható kábelanyagok körüli szabályozási nyomás világszerte növekszik. Az EU környezetbarát tervezésről szóló rendelete és a kiterjesztett gyártói felelősségi keretrendszer kezdi befolyásolni a kábeltervezést és az anyagválasztást. Ez keresletet teremt olyan új összetett készítmények iránt, amelyek feldolgozhatók a meglévő huzal- és kábelextruder-berendezéseken, miközben megfelelnek a teljesítményszabványoknak és az életciklus végén történő újrahasznosíthatósági követelményeknek is – ez egy technikailag kihívást jelentő kombináció, amely jelentős kutatás-fejlesztési beruházásokat hajt végre az ellátási láncban.
 Összefüggő Termékek











